
亚马逊对零售业的颠覆是否已近尾声?
亚马逊曾以客户为中心,通过便捷购物、快速配送和低价策略颠覆零售业。但如今,其市场份额增长放缓,实体零售仍占主导,竞争对手已迎头赶上。在CEO安迪·贾西的领导下,亚马逊正收缩实体店、推迟仓库建设并裁员,同时其Prime会员满意度下滑。专家指出,零售世界的竞争格局已变,亚马逊的技术与效率优势不再足以制胜,其真正的护城河可能在于广告、云服务等零售之外的生态系统。
在长达四分之一个世纪的时间里,亚马逊迫使各类零售商不断创新、提速并参与竞争。这家公司将其颠覆性力量建立在对客户的极致关注之上——简化购物与支付流程,将配送时间压缩至两天甚至更短,并大幅压低价格。
然而,这家电商巨头对零售业的影响似乎在某种程度上正在减弱。沃尔玛和塔吉特等竞争对手已大幅追赶,强化了自身的电商业务并充分利用其庞大的门店网络。包括最初将亚马逊视为新对手的独立书店在内的独立零售商,也已存活下来。尽管亚马逊仍占据美国在线销售的主导地位,据eMarketer数据,其份额约为40%,但根据美国商务部的数据,实体店仍贡献了全部零售额的85%。电商也仍然是一种昂贵的销售方式,亚马逊也不例外——该公司上月警告称,假日季利润可能消失。
事实上,在疫情期间飙升之后,亚马逊的零售业务全年表现挣扎,且似乎正在审视其运营。在新任CEO安迪·贾西的领导下,公司今年关闭了大部分非杂货实体店,并取消或推迟了数十个原计划大规模扩张履约能力的仓库项目。
最近,贾西正在主导大规模裁员和招聘冻结,其中大部分涉及零售业务。据称,他正在审查表现不佳的业务部门,如语音助手Alexa——据报道,该产品未能从用户那里产生预期的订单量。创始人杰夫·贝索斯在去年卸任CEO前,每年都会致信投资者,承诺公司仍处于“第一天”;面对当下局面,他或许会将这个新时代视为“第二天”。
亚马逊如今与其他零售商一样,都在努力应对零售业持续演变的挑战。在《复活零售:后疫情世界商业的未来》一书的作者道格·斯蒂芬斯看来,亚马逊的技术实力及其对速度和效率的专注,已不足以在行业中获胜。
“不仅零售世界已经缩小了与亚马逊的差距,而且电商的本质也发生了根本性变化,”斯蒂芬斯在邮件中表示。“越来越多的零售不再存在于静态、枯燥、基于搜索的网站(如Amazon.com)上。它现在存在于有趣、有娱乐性和参与感的内容以及兴趣社群之中。而这些都是亚马逊一直不擅长的。”
客户
亚马逊已使自己成为众多消费者不可或缺的平台,其中最主要的是那些每年支付140美元Prime会员费的消费者。会员可在部分地区享受最快次日达的配送服务,并享有流媒体娱乐等福利。但这一强大基础已出现裂痕。
据Evercore分析师6月的研究,Prime会员在美国的增长似乎已见顶,过去两年渗透率停滞在77%。他们表示,公司可能不得不向海外寻求Prime的增长。
更令分析师担忧的是新出现的不满迹象。据Evercore数据,亚马逊仍是最常用的零售网站,94%的受访者表示会使用它,这是八年来的最高水平。但分析师也发现满意度近期下滑,79%的亚马逊客户表示“非常满意”或“极其满意”。这虽较疫情期间的低点有所回升,但远低于2013年的88%。
咨询公司Brooks Bell发现了其中一些问题。该公司今年早些时候调查的受访者中,近三分之一表示,他们至少每月一次收到延迟订单或从亚马逊收到质量较低的产品。与此同时,44%的人表示,在“万物商店”中想要的商品缺货,36%的人表示无法快速找到所需商品。许多消费者看到了更好的替代选择:近半数受访者表示,他们宁愿支持小企业也不愿在亚马逊购物,而36%的人会去别处寻求产品专业知识。
Evercore将日益上升的失望情绪归因于“亚马逊将其第三方市场激进扩张至质量较低的国际卖家,以及在其产品搜索结果中越来越多地投放广告库存”,以及配送延迟。
亚马逊拒绝让任何人接受本文采访。但在邮件中,该公司表示,它将继续“投资并优先创造最佳的客户零售体验”,并提到了其10月的Prime Early Access Sale——许多人称之为第二个Prime Day活动。该促销活动的总商品交易额估计为80亿美元,比7月的Prime Day少25%,且低于预期。亚马逊还表示,它刚刚在黑色星期五和网络星期一举办了“有史以来最大的假日购物周末”,尽管它尚未公布具体数据。
竞争
多年来,大多数零售商不得不应对来自亚马逊的激烈竞争,而它们的努力已见成效。
沃尔玛借鉴了亚马逊的许多理念,例如推出了提供快速配送和其他福利的Walmart+会员计划,培育了第三方市场,并发展了广告业务。
“他们花了很长时间,但沃尔玛现在基本上是在复制亚马逊的剧本,”RMW商业咨询公司创始人兼CEO里克·沃森在电话中表示。“他们唯一没有复制的是AWS,这是他们无法做到的。但广告、履约、市场——这些都直接出自亚马逊的剧本。他们并没有真正做任何独特的事情。他们的答案就是等着看亚马逊什么有效,然后复制它。而且,看起来这对他们有效,他们现在更赚钱。”
AWS是亚马逊的云服务部门,这是一个蓬勃发展的科技业务,拥有多个政府和公司客户,且其盈利能力一直高于零售业务。
零售商们响应了对更快配送和便捷在线购物的需求,例如塔吉特在2017年收购了送货上门服务Shipt以促进全渠道服务,并开发了自己的应用程序。但它们也拥抱了自己的传统优势。沃尔玛、塔吉特和其他连锁店利用其门店进行履约和自提服务,而亚马逊在这方面的优势较小,其门店主要是全食超市。
“塔吉特找到了自己的道路,”沃森说。“一切都通过他们的门店运转。我一直对他们所做的印象深刻,他们试图不模仿亚马逊。”
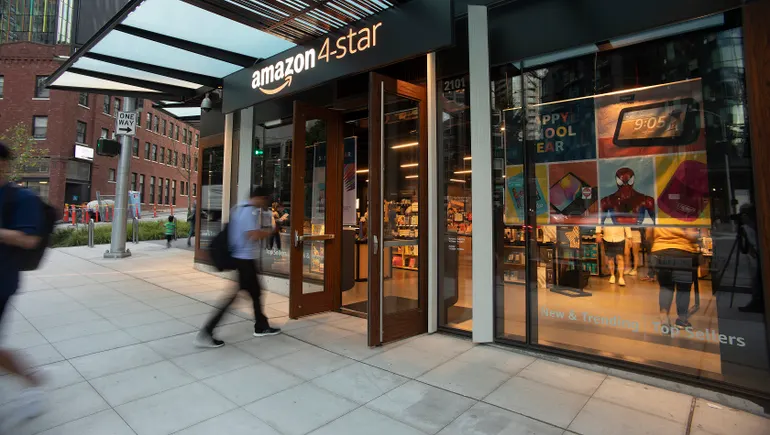
实体店本身就是一个差异化因素,塔吉特和其他零售商致力于翻新门店、差异化商品并提供出色的面对面客户服务。独立书商——在亚马逊首次涉足的零售领域经营——大多幸存下来,这表明对本地购物的偏爱可以胜过亚马逊的便利和价格策略。事实上,亚马逊已缩减了非杂货实体店业务,今年早些时候关闭了所有书店和4星级门店。
“显然,在书店等品类中,这些门店大多缺乏创新元素,或缺乏推动店内参与和体验的能力,”欧睿国际高级顾问拉比亚·亚斯明在邮件中表示。“即使是其杂货店……也专注于支付能力、无人收银或自助结账——在将线上运营与线下存在整合方面仍有空间。”
亚马逊在邮件中表示,尽管关闭了门店,它仍“致力于打造伟大的、长期的实体零售体验和技术”。该公司今年开设了几家服装店,尽管《卫报》7月称洛杉矶门店“错失了购物的意义”。沃森认为,它们可能是测试其技术(包括AI驱动推荐和智能试衣间)的有效试验场和展示窗口,但却是“糟糕的”卖衣服场所。
然而,竞争对手的实力并不仅仅来自实体领域。今年黑色星期五,沃尔玛、塔吉特和科尔士在在线优惠搜索量上均超过亚马逊,将这家电商巨头从榜首位置拉下,尽管根据Capitfy的数据,亚马逊在网络星期一保持了第一的位置。
这还是零售吗?
接受本文采访的几位专家反驳了亚马逊即将结束对零售业颠覆的观点。
“许多人看到亚马逊现在的状况,却忘记了他们在过去20年为赢得客户业务所采取的每一步,都从未立即对其利润产生影响,”Forrester首席分析师布伦丹·维彻在邮件中表示。“亚马逊一直在逐步建立一个与我们生活相连的生态系统,这将帮助他们更好地向我们销售。在这一战略中,最具影响力的颠覆几乎难以察觉或难以与之竞争,直到为时已晚。”
事实上,与1994年作为图书电商推出时不同,亚马逊的大部分增长和利润现在来自其产品销售之外的业务。这些收入来源包括广告、第三方卖家费用、订阅和云业务。去年,亚马逊首次披露其广告收入,通过销售广告获得了312亿美元,这些广告出现在其流媒体、游戏娱乐和零售网站上。此外,其网站上销售的商品中,近60%实际上来自其第三方卖家市场。
斯蒂芬斯指出,该公司还在医疗、金融、保险和教育领域建立业务。
“如果他们成功,这将创造一个比单纯追求越来越大的零售市场更具利润的结构,”他说。“即使在全球医疗保健市场中占据很小的份额,也可能迅速超过亚马逊零售企业的价值和盈利能力。”
据维彻称,与消费者的这种接近度仍然是行业关注的问题。
“亚马逊相对于沃尔玛和塔吉特的真正竞争优势不在于其零售能力(比如他们能多快把产品送到我们手中),”他说。“而在于,随着我们通过家庭、汽车和移动互动实现生活数字化,他们有能力随时随地向我们销售。”
包括哈德逊湾、萨克斯第五大道和梅西百货在内的许多零售商都效仿亚马逊和沃尔玛创建了市场,而诺德斯特龙等其他零售商则通过广告增加收入。但零售商愿意偏离零售——即销售商品给客户的业务——多远?它们又有多愿意继续与一个能够在零售业务中放弃利润的竞争对手抗衡?
对其他分析师而言,亚马逊对零售业的颠覆程度仅限于零售商所允许的范围,这导致它们追求亏损的业务,却没有云服务等利润丰厚的副业或投资者的耐心作为缓冲。零售开发公司SiteWorks总裁尼克·埃杰拉尼安将电商与另一种非门店零售细分——目录销售进行了比较,他表示,在亚马逊创立的1994年,目录销售贡献了零售额的10.9%。
“亚马逊对零售业的颠覆程度,并不比西尔斯和斯皮格尔用他们的目录做得更多,”他在邮件中表示。“但电商在当前模式下是无利可图的。虽然亚马逊过去和现在都是零售颠覆的幻象,但它确实颠覆了那些分析、运营和投资零售业的人的思维模式和优先事项——并且仍在继续这样做。”
