
玩具零售业告别“大片依赖症”:从影院到全生态的转型
2019年,玩具零售商曾受益于《冰雪奇缘2》《星球大战:天行者崛起》等假日大片。疫情导致影院关闭、影片延期,玩具授权业务一度脱节。然而,行业数据显示,玩具整体销售在疫情期间逆势增长,授权玩具市场份额升至近20年高位。如今,玩具公司正通过长青IP、快速制造和多元化内容生态,降低对院线电影的依赖,同时等待《芭比》等新片的潜在拉动。
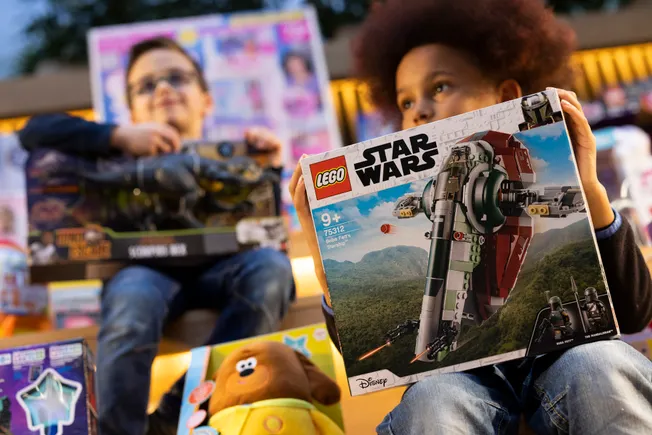
2019年,玩具零售商曾因《冰雪奇缘2》和《星球大战:天行者崛起》等假日档大片的上映而受益,当年春夏两季的卖座影片还包括《狮子王》《复仇者联盟4:终局之战》《玩具总动员4》和《蜘蛛侠:英雄远征》。这类影片易于衍生玩具产品,并能显著拉动销售业绩。
“当一部电影真正火爆时——比如往年的《星球大战》或某些迪士尼影片——它们确实能成为销售的强大驱动力,”Telsey Advisory Group高级零售分析师Joe Feldman表示,“它们可能成为某个假日季的‘必买玩具’。”
孩之宝2019年第三季度娱乐与授权业务收入达1.158亿美元,同比增长20%,公司当时还强调了消费者对《冰雪奇缘2》和《星球大战》产品的早期热情。随后疫情暴发,影院关闭、影片延期,玩具公司陷入被动。这一影响至今仍在影院端显现:Regal Cinemas的母公司于今年9月申请破产。
“与娱乐绑定的授权业务几十年来一直是美国玩具产业的重要组成部分,”行业刊物《The Toy Book》主编James Zahn在采访中表示,“疫情来袭时,授权产品与内容严重脱节,因为院线发行被不断推迟。”
据Zahn介绍,《魔发精灵2》就是受害者之一——产品于2020年2月上架,而影片直到春季才登陆银幕。《小黄人大眼萌:神偷奶爸前传》和《壮志凌云:独行侠》的相关玩具也遭遇了类似问题。尽管如此,销售情况并未如想象中那般惨淡。
2020年,孩之宝的授权业务收入跌至8900万美元,同比下降23%,甚至低于2018年水平。但据NPD Group美国玩具行业顾问Juli Lennett的数据,当年截至8月的整体行业玩具销售同比增长19%;2021年同期再增19%;今年截至8月同比上升3%。在NPD目前追踪的12个国家中,授权玩具的表现均优于整体市场。
今年,玩具公司再度迎来可期内容。孩之宝高管将漫威《黑豹2:永远的瓦坎达》列为公司正在开发衍生商品的七部大片之一,此外还有超过20部流媒体或电视节目。但在娱乐业受疫情挑战的几年间,玩具公司已学会在缺乏大型院线发行和踊跃观影人群支持的情况下生存。
“具体到今年,进入假日季时,我们对院线大片的依赖程度是我多年来见过最低的,除了几部超级英雄电影之外。”Zahn说,他指的是《黑豹2》和DC漫画的《黑亚当》。
取而代之的是,玩具公司正押注《星球大战》等长青知识产权,并依靠更快的制造周期,随时切入消费者正在关注的任何娱乐内容——无论是否登上大银幕。
这并非意味着电影不再重要:大片始终是重要的销售驱动力,电影业的复苏对玩具公司也是利好。但坦率地说,玩具产业对电影的依赖已今非昔比。
《鱿鱼游戏》:无人预料到的爆款
电影票房收入仍远低于疫情前水平(2021年票房约为2019年的50%),而依赖这些影片的授权玩具业务却在增长。
据Lennett称,目前授权玩具占玩具总销售额的31%,处于近20年追踪记录以来的最高水平之一。这一比例自2019年以来上升了约4个百分点,而2019年恰恰是电影业表现更好的一年。
这并非说低迷的电影市场对玩具行业毫无影响。Zahn定期走访门店,过去两年间观察到大量授权玩具积压或大幅打折,表明零售商在销售部分授权商品时遇到困难。不过,由于整体玩具销售上升,市场受到的总冲击难以量化。他估计,电影业低迷对玩具公司的影响可能集中在2020年底至2021年初,目前基本已消退。
在电影表现乏力之际,增长从何而来?Zahn指出,即使缺乏故事片支撑,收藏类玩具仍表现强劲,经典系列驱动了销售。Lennett则将部分功劳归于疫情期间崛起的成人市场。
“我认为正是成人市场对怀旧的热爱,以及对更快乐、更童真时光的怀念。”Lennett说。疫情迫使成年人居家,与怀旧系列重新连接的渴望随之增长。“于是他们转向《星球大战》《侏罗纪》《漫威》《DC漫画》,以及宝可梦和体育球星卡等。这些品类在疫情期间和现在都表现良好。”
尽管玩具销售上升,电影市场滞后仍带来一些负面影响。疫情前,大型院线发行为玩具公司提供的不仅是商品化机会,还有多次营销窗口——院线上映期间有一次营销,影片登陆流媒体或家庭娱乐渠道时还有第二次促销机会,Zahn表示。
“院线电影未必能像过去那样制造话题热度。”
如今,许多电影直接上线流媒体,销售机会只剩一次,且效果不如从前。
“流媒体对消费品销售的推动力不及大型院线发行。”Zahn说,“但与此同时,院线电影也未必能像过去那样制造话题。这又是疫情的另一副作用——去影院的人少了,反而让流媒体变得更加重要。”
Zahn以迪士尼的《光年正传》为例。该片的衍生商品“非常出色”,但影片未达观众预期,导致产品滞销。
流媒体是电影业困境的不完美解决方案,但仍能带动销售。Zahn观察到,公司往往在剧集首播当周或新集数上线时迎来销售小高峰。但流媒体平台内容量庞大,节目和电影很容易被淹没。
“它们未必能像一部可能成为全国话题30天、60天、90天的电影那样,拥有长期热度来推动人们走进商店。”Zahn说。即使是《怪奇物语》这样的热门流媒体剧集,玩具公司也“希望产品能在剧集上线时立即出现在商店货架上,因为一旦迟到,热度就已消退。这缩短了窗口期,属于典型的‘趁热打铁’场景。”
趁热打铁需要比玩具公司习惯的更快的制造周期。业内大概都记得“尤达宝宝”的惊人人气,以及那个圣诞季父母们几乎 audible 的绝望呼声——他们找不到该角色的玩具。
尽管错过了最初的热潮,美泰仍能在不到六个月内完成产品设计并上架,这在当时的玩具领域“几乎闻所未闻”,Zahn说。一般制造流程需要约18个月,但如今,这种速度对于抓住意外走红的流媒体内容至关重要。
“如果内容上线时你铺货到位,但节目扑街了,那就会面临无人想要的库存问题。但反过来,如果遇到像《睡衣小英雄》这样全民追捧的内容,而你因未能预判而错失一整年的销售——那就损失惨重了。”Zahn说,“《鱿鱼游戏》——没人预料到。”
玩具公司正在加快反应速度,但挑战依然存在。Zahn举例称,迪士尼的《女浩克》和《欧比旺·克诺比》引发了大量讨论,但相关玩具却难觅踪影。
幸运的是,玩具公司拥有更可靠的收入来源作为补充。随着电影业低迷,它们对这些来源的依赖正在加深。
“《芭比》电影将100%推动玩具销售”
玩具行业最大的顺风之一或许是,市场上已存在大量热门电影系列。《哈利·波特》虽最后一部影片上映已逾十年,仍是玩具货架上的常青款。而玩具公司可挖掘的内容池已远超新片范畴,涵盖流媒体剧集、电子游戏、书籍、社交媒体及其他娱乐形式。这种多元化意味着电影业务放缓的影响正在减弱。
“某一季中任何单一领域的强势——当然可以带来增量提振。”Feldman说,“但我不认为没有《星球大战》这样的大片,就意味着星球大战玩具卖不动。”
对《星球大战》的兴趣也通过Disney+上的《曼达洛人》等剧集得以延续。Lennett指出,《侏罗纪世界》业务也有类似的“光环效应”——除院线电影外,Netflix动画剧集《侏罗纪世界:白垩纪营地》补充了内容供给。因此,即使流媒体带来的销售增量较小,公司仍能维持系列热度。
“但我仍认为,尚未出现完全由流媒体驱动、堪称真正意义上的玩具爆款。”Zahn说,“有些已接近,比如《布鲁伊》。它现在非常火,但该剧也在常规电视播出,并非纯粹的流媒体内容。”
“如今许多热门品牌在20年前就已经很火了。”
Zahn认为,关键在于内容创作者要为热门系列找到平衡,既利用院线体验的优势,又以流媒体补充大片发行。
“这不再仅仅关乎一部电影的发行,而是关乎围绕它的整个生态系统。”Lennett说,“因此,过去几年电影市场虽然平淡,却并未阻止电影系列或电影授权产品表现良好。”
大片现在只是玩具和娱乐公司激发新系列兴趣、或重新唤起对某些已存在数十年品牌关注的多种工具之一。美泰和孩之宝已开始纯粹基于自家热门玩具系列制作电影。据Lennett称,《变形金刚》系列电影在推动玩具销售方面“非常成功”。而拥有60多年历史的标志性娃娃芭比,明年也将迎来一部星光熠熠的电影。
“《芭比》电影将100%推动玩具销售。有很多祖母和母亲都玩过芭比。我58岁了——我小时候就玩芭比……尤其许多女性对玩芭比有着怀旧记忆。”Lennett说,“我可以预见三代人会一起去看那部电影。”
芭比以及Care Bears、风火轮等玩具的常青属性,为玩具公司带来了稳定感。Zahn指出,它们对热门电视节目或电影的依赖已大大降低。
“如今许多热门品牌在20年前、30年前、40年前就已经很火。它们不断回归,是因为我们已到达一个跨代际的峰值——当年玩这些玩具的孩子如今已成为父母、祖父母、叔叔阿姨。”Zahn说,“因此,通过押注这些长青品牌,他们实际上避免了把所有鸡蛋放在大片院线这一个篮子里。”
从某种意义上说,电影的衰退正让玩具公司看到世界的广阔。
“这不再只是电影的事了。”Lennett说,“触达消费者的方式已经多种多样。”
