
百货业地产策略分化:梅西百货与J.C. Penney的路径分野
梅西百货与J.C. Penney作为美国百货业两大代表,在实体店策略上呈现明显分歧。梅西百货计划未来三年再关150家门店,并加速开设小型门店;J.C. Penney则维持购物中心锚点地位,其房东股东表示不预期大规模关店。分析认为,两者所有权结构——梅西为上市公司,J.C. Penney由购物中心REITs持有——是策略差异的关键。
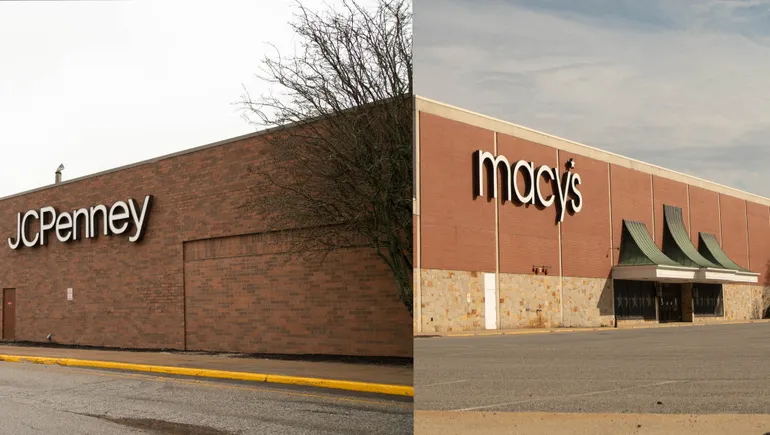
在百货业态持续承压的背景下,美国两大百货零售商梅西百货(Macy's)与J.C. Penney正采取截然不同的实体门店策略。尽管两者均计划改善门店体验并优化供应链,显示出对百货店作为零售目的地仍具生命力的信心,但在门店规模、数量及选址上,双方路径分化明显。分析师指出,这一差异与两家公司当前及潜在的所有权结构密切相关。
锚点门店的取舍
长期以来,这两家零售商一直是购物中心的核心锚点,这一模式自20世纪中期形成,旨在为商场引流。如今,梅西百货正逐步打破这一传统,而J.C. Penney仍坚守其中。
梅西百货公司(Macy's Inc.)在其Bloomingdale's和Macy's两个品牌下,持续试验约为传统市中心及购物中心锚点门店五分之一大小的小型门店,并选址于社区型购物中心(strip centers)。去年,梅西宣布加速这一小型门店策略,计划到2025年秋季前开设多达30家小型门店,这将使小型门店数量增至三倍,且有时会伴随关闭同一市场的全规模门店。
梅西百货新任CEO Tony Spring在3月的Shoptalk会议上表示,公司“运营着太多为不同时代而建的门店”,若想实现繁荣,“别无选择”只能关闭部分门店。
相比之下,J.C. Penney在近四年前被购物中心REITs——西蒙地产集团(Simon Property Group)和布鲁克菲尔德地产(Brookfield Properties)——从破产中收购后,仍维持与购物中心的紧密关系。其转型计划中并未提及试验小型门店或进入社区型购物中心,与梅西的做法形成鲜明对比。
布鲁克菲尔德地产美国公司CEO Kevin McCrain对Retail Dive表示:“我认为他们的计划非常合理。他们拥有一支优秀的领导团队,正引领他们进入百货店的下一个发展阶段。他们非常专注,清楚自己的消费者是谁,并致力于服务该群体,这正是每家百货店都应努力的方向。”
开与关的抉择
梅西与J.C. Penney地产策略的另一显著差异,在于各自对门店网络规模调整的考量。截至最近一个季度,梅西品牌运营着481家全规模门店、12家小型门店及9家Backstage折扣门店。根据上周发布的财务报告,J.C. Penney运营着663家门店。
一年多前,梅西前任CEO Jeff Gennette曾表示,关闭四家全规模门店意味着公司已基本完成关闭约125家表现不佳门店的计划,该计划于2020年公布。但今年,Spring表示公司将在未来三年内再关闭150家门店。他还强调,即使门店盈利也不会免于关闭,这一强硬立场被分析师认为从长远看可能是必要的。
GlobalData董事总经理Neil Saunders指出,通常情况下,盈利能力是决定门店去留的主要因素,除非其他位置可能带来更高销售额或整合能提升效率。但他通过电子邮件表示,梅西和J.C. Penney均非处于正常情况。
Saunders说:“梅西长期处于衰退已非秘密,部分门店可能正经历销售持续恶化,因此五年或十年后可能不再盈利。如果梅西现在采取行动,就能提前应对问题,将资源集中于其认为能推动业务前进的门店。在某种程度上,这如同截除坏疽部分:虽不愉快,且源于过去的疏忽,但对生存而言是必要的。”
零售开发公司SiteWorks总裁Nick Egelanian认为,这一方法平衡了盈利能力、资本成本、运营成本及潜在地产价值,是“正确的做法”。他表示:“梅西需要退出没有未来的门店,将有限的资源集中于最有前景的投资。”
J.C. Penney的处境则截然不同。在2020年破产期间,J.C. Penney曾计划关闭144家门店,但这可能已是其缩减的极限。上周,西蒙地产集团CEO David Simon对分析师表示,他“不预期J.C. Penney会有大量投资组合地产活动”,并提及该连锁店的盈利能力及其对所在社区的重要性。他还说:“我不一定相信‘以缩为进’,这很难实现。”他认为,该零售商甚至可能从扩张中受益,因为即使许多低销量门店也能盈利(至少按EBITDA衡量)。他说:“Penney即使销售额不高,也能产生正EBITDA。事实上,我认为Penney几乎可以成为开新店的受益者,而非关店。”
McCrain和David Simon均曾表示,保留当地就业机会是他们公司收购J.C. Penney的兴趣因素之一。但Egelanian对此持怀疑态度,他认为Penney或许也应更关注其最佳表现门店。他说:“重要的是股东价值,而决定这一价值的是利润及未来利润的希望或路径。因此,JCP必须聚焦有前景的投资,退出无出路业务。”
所有权的影响
分析师认为,梅西与J.C. Penney在地产策略上的对比,与其所有权结构(梅西为潜在所有权)密切相关。梅西是上市公司,需对投资者、员工及客户等利益相关方负责;J.C. Penney自四年前被西蒙地产集团和布鲁克菲尔德资产管理公司从破产中收购后一直为私有,此后品牌管理公司Authentic Brands Group收购了其16.7%股份。
密歇根大学罗斯商学院教授Erik Gordon通过电子邮件表示:“梅西从事零售业务,而西蒙和布鲁克菲尔德从事购物中心业务。”
然而,梅西可能很快也会成为私有公司——如果其投资者之一、专注于地产的投资公司Arkhouse Management得偿所愿。Arkhouse及其财务合作伙伴已出价66亿美元收购该零售商(包括Bloomingdale's和Bluemercury)。自Arkhouse提出收购意向以来,梅西更加关注其物业资产,增强了董事会的地产专业知识,并宣布在考虑未来三年关闭哪些门店时,物业价值将成为考量因素。
Saunders说:“由于梅西拥有许多自有门店,在某些情况下,将其变现并将收益投资于业务可能更有意义。对于激进投资者而言,这笔资金可能用于产生回报而非投资——但原则相同。”
与此同时,J.C. Penney由两位房东所有。布鲁克菲尔德和西蒙均投资了除J.C. Penney以外的其他零售商,分析师长期猜测这至少部分是为了防止其购物中心出现空置。Penney作为锚点门店的价值尤为突出,因为空置锚点常会触发其他租约中的条款,导致租金重新谈判或允许其他零售商离开。
Gordon说:“梅西不拥有购物中心,只做零售,因此会关闭边缘门店。西蒙拥有购物中心,因此边缘的Penney门店对购物中心业务可能足够有价值,从而得以保留。”
Saunders也同意,“J.C. Penney运营所在购物中心的生存能力”取决于保持门店运营,Penney门店的成败会影响购物中心的人流量、销售额及物业价值,而关闭可能扰乱其他租户。他说:“那将非常不可取,因此优先事项是保持门店运营,以利于整体业务。话虽如此,我认为西蒙确实有真诚的愿望,希望让J.C. Penney运营得更好并保持盈利。”