
配送时效持续缩短,但提速空间或已逼近极限
供应链可视化平台Project44的最新数据显示,2023年4月平均订单履约时长已缩短至4天,创近年最佳水平。但行业分析师指出,随着零售商成本控制压力上升及消费者对准确性的要求超过对速度的追求,配送时效的持续提升面临现实挑战。
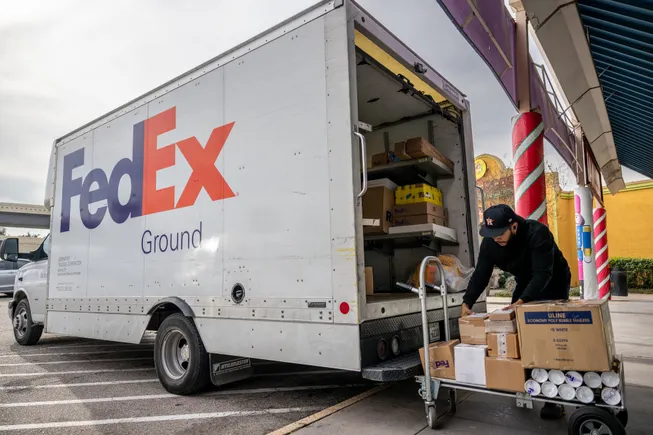
末端配送速度仍在持续加快,但在消费者偏好转变与托运人成本控制的双重压力下,进一步缩短时效的空间正变得日益有限。
根据Project44上月发布的《最后一英里状况报告》,今年4月,从客户下单到最终送达的平均时间已降至4天,而2022年4月这一数字为5.6天。该公司的供应链可视化平台每年追踪超过10亿件货物的运输动态。
配送时效持续改善
报告指出:“回看历史配送时间数据,2023年正经历最后一英里市场多年来最快的配送时效。”
Project44行业增长与最后一英里解决方案主管Carson Krieg向姊妹刊物Supply Chain Dive表示,端到端履约的“健康平均水平”在4至6天之间。这引出了一个关键问题:配送时间还能压缩多少?
“我认为配送时效将回归某种常态区间。”Krieg表示。
是什么在推动配送提速?
Krieg认为,配送速度提升的原因是多方面的。
在运输端,包裹承运商已摆脱疫情初期制约其服务水平的运力瓶颈。托运人正在多元化其承运商组合,利用新兴配送服务商在特定线路上可能具备的速度优势。
“UPS从南加州到北加州可能需要两天的时效,而OnTrac或许能做到次日达。”Krieg举例说。
在履约端,企业正将库存向终端消费者靠近,最典型的是亚马逊及其向区域网络模式的转型。马里兰大学物流、商业与公共政策系教授兼系主任Martin Dresner指出,零售商多年来一直在努力追赶亚马逊庞大仓储网络所带来的配送速度优势。疫情进一步加速了这些努力,尤其是“门店发货”模式的推广。
其他大型零售商也在加强履约投资与相关举措。沃尔玛的门店履约配送销售额在两年内几乎增长了两倍,该品类月销售额已超过10亿美元。与此同时,Target今年早些时候宣布投入1亿美元,利用其门店网络支持次日达配送,进一步深化其“门店即枢纽”战略。

提速的并非只有亚马逊和沃尔玛这类巨头。American Eagle和Nordstrom均在最近的财报电话会议中报告了更快的客户触达时效。
“我们正通过更快的配送为客户提供更好的服务,整体配送速度较去年提升了9%。”Nordstrom首席执行官Erik Nordstrom本月早些时候表示。
成本控制与消费需求或令配送减速
多重因素叠加,很可能限制配送速度的进一步加快,甚至可能使其放缓。
近几个月来,在通胀环境侵蚀利润的背景下,零售商对采用成本更高的运输服务持谨慎态度。相应地,对航空货运网络等快递服务的需求有所减弱,许多托运人转而要求采用更具经济性的地面运输方式。
“我们可以做到3至5天的点击到送达时效,”电商履约服务商Radial的首席运营官Laura Ritchey表示,“再快的话,成本就会变得非常高。”
像亚马逊那样转向区域履约模式的企业,可以降低运输时间和运输成本。但对于缺乏亚马逊所拥有的强大基础设施和预测能力的企业而言,这是一项高风险举措。Pitney Bowes市场推广赋能与体验副总裁Vijay Ramachandran指出,如果需求发生变化,库存可能被部署在配送成本较高或时效不佳的区域。
“库存越是分散在全国各地,就越需要在需求规划上做到万无一失,并清楚了解需求在地理上会出现在哪里。”Ramachandran说。
预测不准会加大按时送达的难度,即使运输时间仍然相对较快,也很可能导致消费者不满。根据Pitney Bowes BOXpoll市场调查数据,62%的消费者认为准确的预计送达日期比快速配送更重要。
但许多零售商并未通过放宽配送承诺来提高准时率。据Project44数据,4月准时送达率从去年同期的83.9%下降至80.4%,该公司在5月报告中将其归因于“部分企业承诺的配送时效过于激进”。
专家表示,零售商需要在成本控制与满足消费者期望之间找到平衡,才能长期改善其配送服务。
“我们处于后疫情时代,但环境已不同于疫情之前。”Ramachandran说,“这种变化要求我们对消费者的核心诉求建立新的认知。”