
梅西百货应向迪拉德看齐吗?或许如此。
投资机构Barington Capital与Thor Equities近期向梅西百货提出建议,认为其应借鉴同行迪拉德的资本配置策略以提升股东价值。然而,零售专家指出,两家公司在运营模式、家族控制及门店表现上差异显著,简单类比并不恰当。梅西百货的转型计划已初见成效,但需在资本支出与门店优化间找到平衡。
上周,投资公司Barington Capital Group与Thor Equities在一份公开声明中,概述了梅西百货公司(Macy's Inc.)为提升股东价值应采取的举措,其中涵盖了许多熟悉的话题,但也加入了一个新视角。
两家公司提出的常见建议包括:采取措施释放房地产及表现更佳业务部门的价值。他们重申了许多投资者长期以来的观点,即梅西百货应进一步变现其物业资产,并建议该零售商为其奢侈品业务Bloomingdale's和Bluemercury探索“战略替代方案”。如同激进投资者通常的做法,他们主张在梅西百货董事会中增加自己的代表。
然而,不那么常规的是,他们在声明中专门用一段文字强调了竞争对手迪拉德百货(Dillard's)在资本配置上的优越性。
“Barington认为,梅西百货应向其百货同行迪拉德学习成功的资本配置模式,”该投资公司在新闻稿中表示。
迪拉德与梅西:异同几何?
迪拉德与梅西究竟有多不同或相似?
两者都经营着众多位于购物中心的门店,提供自有品牌和知名品牌,并采用任何逛过美国百货商店的人都熟悉的商品销售模式。两者都未能幸免于行业面临的逆风,包括市场份额被折扣店夺走以及年轻消费者兴趣减弱。
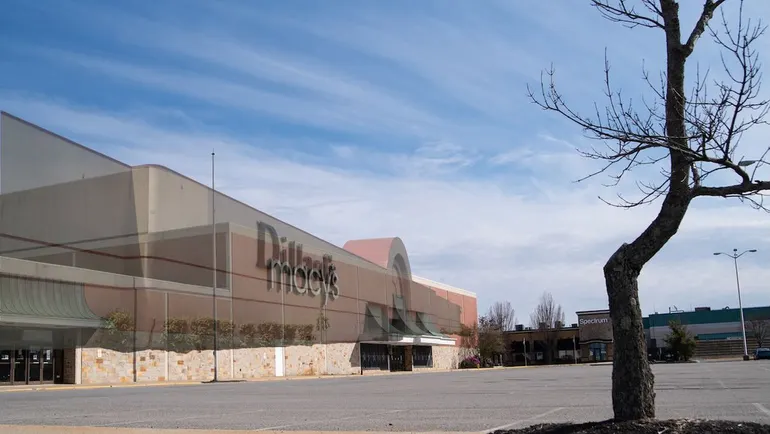
但它们的差异不容小觑。迪拉德比梅西年轻近一个世纪,仍由家族经营;该公司在30个州运营273家门店(包括28家清仓中心),主要位于美国南部。迪拉德始终是一家时尚百货商店,类似于Lord & Taylor、Bloomingdale's或Nordstrom,专注于比那些销售家居用品、家具、行李箱等商品的百货更窄的商品组合。
与此同时,梅西百货拥有全国性足迹,一度包括近1000家门店,并运营其同名全系列品牌及其他两个品牌。此外,它在歌曲和电影中的亮相、感恩节游行以及先驱广场旗舰店,都使其在美国文化中占据持久地位。经过最新一轮缩减,该公司将运营约350家同名门店,外加至少24家小型梅西门店、超过55家Bloomingdale's或Bloomingdale's折扣店,以及超过160家Bluemercury门店。
“另一个重大区别是,梅西的门店状况不佳,而迪拉德的门店要好得多,”零售开发公司SiteWorks总裁Nick Egelanian在电话中表示。“迪拉德在业务各个方面都处理得更好。他们仍处于一个萎缩的行业,但他们证明,在一个萎缩的行业中,如果技巧娴熟,仍有盈利之道。”
Barington推动梅西向迪拉德看齐的论点,在一些观察者看来,使它们显得比实际更相似。
“这绝非类似的情况,”零售业资深人士、曾负责哥伦比亚商学院零售研究项目的Mark Cohen在电话中表示。
例如,迪拉德家族不仅掌管公司,还控制着其投票权。迪拉德提交所有上市公司所需的财务信息,但并未举行财报电话会议。
“他们几乎像经营私营企业一样,为家族利益行事,”Cohen说。“他们恰好有一套行之有效的运营策略,尽管业务并非蓬勃发展,而且他们的真实动向存在巨大的不透明性。”
Barington自己在2008年就发现了这一点,当时它推动迪拉德改善管理,“包括改进采购、合理化销售及管理费用和降低资本支出”,并一度抱怨首席执行官William Dillard数月未理会该公司的信函。
重点不在零售
在迪拉德与梅西的比较中,Barington和Thor关注的是资本配置。
据这些公司称,迪拉德近年对投资者更为友好。事实上,其股价表现赢得了《华尔街日报》和《财富》等媒体的好评,因为它不仅跑赢了其他百货公司,还超过了苹果和亚马逊等经典绩优股。
“他们并非在攻击梅西的零售策略。”

Keith Gottfried
股东维权防御顾问
据Barington称,迪拉德的营业利润率改善和审慎的资本支出管理使其能够“积极”向股东返还资本。例如,自2018年以来,迪拉德将其累计现金的60%支付给投资者,带来788%的回报;相比之下,梅西的支付比例为25%,股价下跌12%,Barington董事长James Mitarotonda援引S&P Capital IQ的数据表示。
梅西在回应两家公司的声明时,表示愿意与他们合作,但为其战略辩护。“我们一贯表现出开放态度,包括定期审查公司战略和资本配置框架,并探索所有提升价值的途径,”公司声明称,并补充说对其持续获得进展的转型充满信心。
“他们并非在攻击梅西的零售策略,”熟悉Barington目标的股东维权防御顾问Keith Gottfried在电话中表示。“他们说的是,随着该策略生效,将出现释放价值和提升股价的真正机会。但要做到这一点,你需要关注资本支出,因为我们认为你的资本配置策略尚未达到应有水平。”
在演示中,Barington和Thor指出了梅西“大胆新篇章”转型计划的潜在优势,包括保留的350家门店“比关闭的150家门店生产力高得多”,以及翻新门店的商品和客户服务变化“正在产生早期积极成果”。
在最近一个季度,50家翻新梅西门店的可比销售额增长了1.9%,而“前进”门店(计划关闭后保留的门店)下降了1.8%;相比之下,该品牌整体可比销售额下降了3%。
然而,根据GlobalData董事总经理Neil Saunders的说法,这些公司对股东回报和资本投资的狭隘关注与经营零售企业关系不大。
“梅西和迪拉德本质上处于同一细分市场,但却是两家处于截然不同境地的不同企业,”他通过电子邮件表示。“因此,比较非常表面化,并不总是切实可行。”
然而,根据Gottfried的说法,这些赞扬和批评并非真正针对梅西的高管或董事会。
“他们本可以将这份演示文稿传真或电邮给梅西管理层,说‘这是我们的演示,请告知看法’,对吧?”他说。“但他们希望向股东,尤其是机构投资者,推销其投资论点,即从资本配置角度看,迪拉德是梅西应效仿的榜样。或者更相关的观点是,机构投资者应审视迪拉德并问:‘为什么不呢?为什么梅西不能也这样做?’”
零售本身呢?
迪拉德面临与梅西及其他同行相同的挑战,但许多分析师表示,它正在展示如何在21世纪成功经营百货商店。换言之,撇开资本支出或其他股东关切,它可以说是更优秀的零售商。
“我总注意到迪拉德的一点是,商品陈列总是处于核心位置,”Egelanian说。“你走进迪拉德门店,永远不会看到老化的门店——即使它确实在老化——因为商品是主角,而且总是展示得非常好。你走进梅西门店,感觉就像清仓大甩卖。五折,再额外八折,想找服务却找不到。而且商品不足以掩盖老化的地板。”
过去几年,梅西一直在关闭数百家门店,其中大多数几乎没有获得投资,Cohen说。
“所以它们破旧、昏暗、肮脏、阴沉且管理不善。它们失去了多年前可能拥有的那点客户服务文化。一切都消失了,”他说。“Tony Spring正在带回这些——他专注于那50家门店,这固然好。但他还有数百家门店要处理。”
Egelanian认为,梅西将——或应该——最终缩减到比目前350家更小的规模。这将满足要求其减少支出的投资者,以及那些希望看到有趣购物门店的顾客。
“梅西内部的大部分精力都花在运营那些糟糕的门店上,”他说。“问题不仅仅是‘减少资本支出’,而是需要在正确的地方投入适当的资本支出。他们需要退出不合理的门店,将资金投向未来。拯救公司的关键在于,将那些有望长期成功的门店改造为人们想要的样子,比如在加州或纽约的A级购物中心,或许还有芝加哥和得克萨斯州。”
本月早些时候,Spring告诉分析师,公司正在加快门店关闭步伐,今年将比原计划多关闭10家门店。
最终,迪拉德之所以能让股东满意,是因为它作为一家百货商店取得了长期销售增长的成功,GlobalData的Saunders说。
“这得益于聚焦零售基本面,”他说。“如果Barington想复制这种模式,那么他们应该让Tony Spring继续做他正在做的工作。你无法通过玩财务游戏和背弃零售业务来增长销售。”