
Saks Global 破产后业绩展望为何被指“过于乐观”:五大质疑解析
Saks Global 于破产重组期间提交的财务预测显示,其计划在 2027 至 2030 财年实现约 7% 的营收年复合增长率,并预计 2030 年营收接近 72 亿美元。然而,GlobalData、Octus、Bloomberg Intelligence 等机构的多位分析师指出,该目标需在逆转多年下滑、跑赢整体奢侈品市场增速、对抗百货业态萎缩、修复客户关系以及应对品牌自营渠道分流等多重挑战下同时达成,现实可行性存疑。
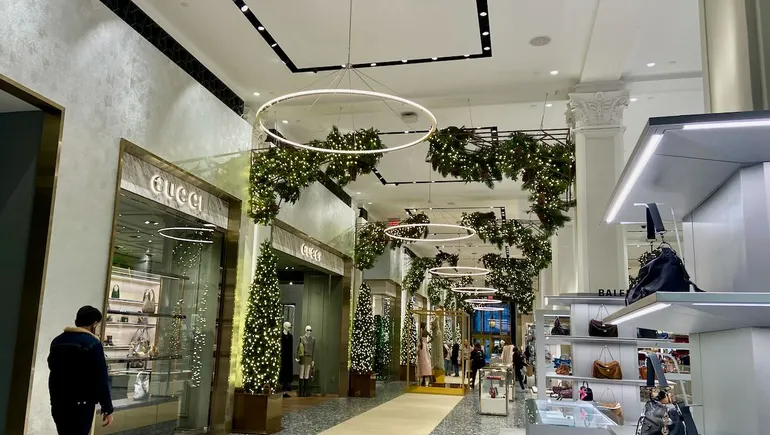
对于 Saks Global 而言,当前处境似乎已无退路。这家由 Saks Fifth Avenue、Neiman Marcus 与 Bergdorf Goodman 合并而成的奢侈品百货巨头,在运营约一年后便申请破产。如今,它借助 Chapter 11 程序削减了大量债务,关闭了表现不佳的门店,并试图修复与长期承压的供应商之间的关系。
然而,未来五年内 Saks Global 究竟能取得多大进展?恐怕难以达到公司自身宣称的水平。业内观察人士普遍认为,其财务预测的现实性值得商榷。
根据本月早些时候提交的破产法院文件,Saks Global 预计 2027 至 2030 财年的营收年复合增长率约为 7%。在该区间的最后一年,公司预计营收增长约 5.5%,总额接近 72 亿美元。公司计划于下月退出 Chapter 11 程序,届时债务规模将为 12 亿美元——虽低于进入破产程序时,但依然可观。
“从某个层面看,这一目标勉强有可能实现——尤其是考虑到近年来销售额大幅下滑——但这无疑是一个极高的要求,”GlobalData 董事总经理 Neil Saunders 在邮件中表示。“其中没有容错空间,且包含大量假设,即 Saks 能够赢回此前流失的业务和客户。当然,还有巨额债务悬而未决,这将阻碍 Saks 在改善客户体验或运营方面进行大规模资本投入。”
以下为 Saks Global 可能无法达成其目标的五大理由。
理由一:Saks Global 需彻底扭转此前的下滑轨迹
过去两年,Saks Global 持续流失销售额与客户,Nordstrom 和 Bloomingdale's 承接了其中大部分业务。Octus 高级不良债务分析师 Krishan Sutharshana 在视频会议中表示,Neiman Marcus 的营收虽有时强于 Saks Fifth Avenue,但每年仍以 2% 至 4% 的速度下滑。
“因此,这完全是彻底的逆转,”他在谈及公司指引时表示。“我认为,相对于今年,有机增长应该会存在——因为他们现在有资金补充门店库存,至少能恢复到比之前好得多的水平。但我对之后的增长持怀疑态度。”
事实上,据 Bloomberg Intelligence 高级零售股票分析师 Mary Ross Gilbert 援引 Bloomberg Second Measure 的交易数据指出,Neiman Marcus 自 1 月以来似乎持续下滑,而 Saks Fifth Avenue 自去年年底以来则“一直原地踏步”。
MAC Advisory and Consulting 管理合伙人 Glenn McMahon 认为,利润率目标甚至更为激进。公司在文件中表示,门店关闭带来的节省,加上库存补充及更多全价销售带来的收入,将推动毛利率在今年达到 43%,2027 年和 2028 年达到 44%,2029 年和 2030 年达到 45%。
这假设了“对消费者拥有更强的定价能力,以及更严格的库存纪律,”McMahon 表示。
“这种组合——更高的毛利率和结构性更低的销售及管理费用——意味着一种 Saks 历史上从未展现过的执行精度,尤其是在以批发为主的奢侈品模式中,品牌方日益掌控定价权和分销渠道,”他说。
此外,分析师指出,Saks Global 预计三年内不会实现盈利。
“看起来很难看,”Ross Gilbert 在视频会议中表示。“似乎没有任何改善的迹象。我仔细读了一遍这些数字,心想:‘真的吗?然后还要等他们实现盈利?’这些预测简直荒谬。”
理由二:Saks Global 需跑赢奢侈品市场大盘
Saks Global 的营收展望超过了更广泛的奢侈品销售增速。据 McMahon 援引 Bain & Company 和 McKinsey & Company 等机构的研究,全球奢侈品销售预计将以中个位数增长。
奢侈品市场在经历两年收缩后正趋于稳定,但复苏并不均衡。摩根士丹利研究部门本月的一份报告显示,由于消费者日趋谨慎,个人奢侈品销售额今年预计增长 2.5%。
“当你将文件中的预测与 Saks 自身历史及市场结构进行对照时,会发现该计划偏向乐观,且要求多件事同时朝正确方向发展,”McMahon 表示。
GlobalData 的研究同样认为 Saks 的预测“极其乐观”。
“它们远高于奢侈品市场的预测增速,这意味着 Saks 必须从其他竞争者手中夺取份额才能实现这样的增长,”GlobalData 的 Saunders 表示。“而且这必须在一个众多奢侈品玩家都在精进自身执行力的市场中完成。”
理由三:Saks Global 身处一个持续萎缩的业态
百货零售业态多年来一直承压,该行业持续将市场份额拱手让给折扣零售商及其他低价渠道,近期还包括二手转售市场。
根据美国商务部的月度报告,百货商店销售额同比持续下滑。Green Street 最近的一份报告显示,过去 15 年间,该模式的衰落已导致至少 175 家购物中心关闭,其他购物中心也因失去主力店而陷入困境。
“Saks 主要与 Nordstrom 和 Macy's 等玩家共同运营的百货渠道,结构性上呈持平或下滑态势,”McMahon 表示。“因此,Saks 正在为一个计划背书——不仅要跑赢更广泛的奢侈品市场,还要在一个日益失去相关性和份额的渠道内做到这一点。”
竞争对手,尤其是 Nordstrom,依赖折扣业务来扩大客户群、提振销售并保护市场份额。但 Saks Global 今年基本关闭了其 Saks Off 5th 业务,以优先发展全价销售,而这些客户需要新的去处。
理论上,奢侈品零售商即使在百货商店这一艰难细分领域也拥有优势,因为其客户群体较为富裕。但零售开发公司 SiteWorks 总裁 Nick Egelanian 表示,当运营不佳时,这一优势会迅速消失。
“仅仅拥有战略优势,并不意味着你不需要经营好一家门店,”他在邮件中表示。“从 Saks 到 Nordstrom 等高端百货商店之所以受挫——并非因为它们不被需要,而是因为与管理脱节的管理层未能将其经营好。就 Saks 而言,一切都围绕金钱,过度扩张毁掉了它们。”
理由四:Saks Global 的供应商回归并不足够
Saks Global 申请破产的一个主要原因是,供应商因未付发票和延迟付款而扣留库存,导致销售受到冲击。2025 年下半年估计有 5.5 亿美元的库存收货损失,也降低了其此前基于库存价值的 ABL 债务的借款基础。
自 Geoffroy van Raemdonck 在 Saks Global 申请破产时被任命为首席执行官以来,他一直强调供应商已分批回归,本月早些时候这一数字已攀升至近 720 家。
Saks Global 表示,其破产后企业价值将在约 25 亿至 35 亿美元之间,债务超过 12 亿美元。McMahon 指出,在这种情景下,即使是营收、利润率或时间节点上的微小偏差,也会迅速压缩其股权缓冲空间。
“核心问题在于,该计划假设供应商的回归能直接转化为消费者的回归,”而这是一个有风险的假设,他表示。
McMahon 称,奢侈品消费者期望高水平的服务,而鉴于 Saks Global 的人员削减,服务水准可能受损。该公司最近宣布再次裁减 16% 的企业员工,此前已进行过多轮裁员和门店关闭。
“正如 Geoffroy 正确指出的那样,他们在赢回供应商和重建这些关系方面做得非常出色,但在客户方面却未能做到同样的事情,”McMahon 表示。“我认为重建客户关系要更难一些。关键在于销售和服务——他们必须通过正确的商品和品类组合来取胜,然后还必须提供卓越的销售和服务,而这一点他们在历史上很长一段时间内都未能做到。”
理由五:Saks Global 正在将销售拱手让给自己的供应商
高级时装品牌已开始掌控自身的销售渠道,无论是在百货商店内部还是外部。
尽管一些分析师对 Saks Global 不会关闭更多 Saks 与 Neiman 重叠的门店感到意外,但 Octus 的 Sutharshana 认为,时尚品牌的自营门店可能是更大的隐忧。他表示,尽管两家门店在曼哈顿和高端购物中心等地相距不远,但客流量均保持稳定。
“他们的许多供应商已经开设了自己的门店来触达客户,我认为从长远来看,这对 Saks 构成了更大的威胁,”他说。
这家百货公司从品牌在其店内运营的专柜中获得的收益也甚微。Ross Gilbert 指出,Saks Global 在文件中表示,预计到 2030 年其商品交易总额(GMV)将达到近 90 亿美元,但其中大部分收入将归属于时尚品牌方。
“许多供应商采用的是 GMV 合作关系,这意味着它基于授权模式,因为这样他们可以拥有库存,”她说。“所以 GMV 听起来很可观,因为数字更大,但那并不是他们的收入。”
向破产法官申请批准退出计划的公司往往倾向于展现乐观前景,而 Saks Global 的展望在众多分析师看来尤为乐观。为供应商提供服务的 Sarachek Law 律师事务所管理合伙人 Joseph Sarachek 表示,提交给美国德克萨斯州南区破产法院的大量数字意义有限,因为其准确性仍有待观察。
“关于 Saks 的讨论中涉及的许多主题都已显而易见——关于百货商店,关于主要品牌都拥有自己的门店,”他在电话中表示。“除了现金流之外,我并非其他方面的专家。如果销售良好,这门生意就会不错。如果销售不佳,这门生意也不会好。归根结底,没人知道。我不知道。他们也不知道。没人知道。”