
超越零售:Bed Bath & Beyond 的家居全生态战略
Bed Bath & Beyond 在经历破产后,通过更名、换帅及系列收购,试图构建一个涵盖零售、家居服务与房产所有权的生态系统。尽管拥有优质门店地产与全新领导团队,但被收购企业的财务困境与行业逆风,使这一转型充满不确定性。
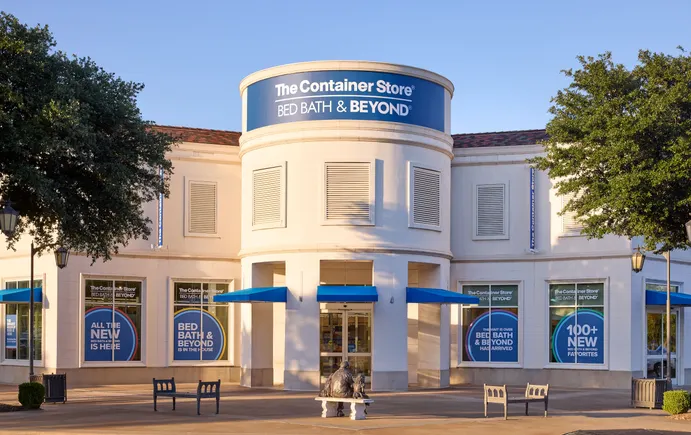
Bed Bath & Beyond 正试图将家居生活的方方面面纳入其服务版图。这家公司正在推进一场转型,旨在通过进军家居服务与房产所有权领域,重新定义自身——不再只是一家零售商。
“我们正在构建的,远不止是一家零售公司。”总裁 Amy Sullivan 在接受 Retail Dive 采访时表示。
为凸显这一使命,公司再次更改了企业名称,从 Bed Bath & Beyond, Inc. 变更为 Neighborhood Intelligence。自 8 月 17 日起,公司股票从纽约证券交易所转至纳斯达克,CEO Marcus Lemonis 称,这标志着公司“对创新、技术和数据的长期承诺”。
一系列近期收购正在支撑这一战略。尽管这些交易可能让 Bed Bath & Beyond 规模更大,但尚不清楚它们能否使其更强大。
其中两笔收购——The Brand House Collective(原 Kirkland's Inc.)和 The Container Store——近年来均面临财务挑战。叠加 Bed Bath & Beyond 在 2023 年的破产,公司转型前景的不确定性随之增加。
“我认为这是一个‘坠落之刀’的集合体,没有任何一家公司能支撑起其他公司。”金融分析公司 RapidRatings 的执行主席 James Gellert 表示,“这绝对会是一个问题:这些业务整合得如何?能削减哪些成本?整合论点能否成立?就我个人而言,我持怀疑态度,但评级本身才是关键,而它们并未显示出明确的胜利迹象。”
这一战略使 Bed Bath & Beyond 与三年前申请破产的那家公司截然不同。
面对怀疑论以及家居零售商尤为艰难的市场环境,公司超越传统零售的抱负,或许正是其生存所需。
随着运营变革的推进,Bed Bath & Beyond 引入了新的领导层。2023 年底,商人和电视名人 Marcus Lemonis 加入公司董事会,并在两个月后出任董事长。到 2025 年初,Lemonis 已成为公司的首要执行官。今年年初正式出任 CEO 时,他勾勒了新 Bed Bath & Beyond 的愿景——基于零售、家居服务与房产所有权的交汇点。作为其中一部分,公司将在零售组合之外,提供家居翻新与维护服务、房地产经纪、保修与保险等。
但许多新收购的公司自身带有财务包袱。以 The Container Store 为例,它在 2024 年底申请破产,此前 Bed Bath & Beyond 母公司 4000 万美元的投资告吹。而 Kirkland's(后成为 The Brand House Collective)在同一年因销售下滑开始探索战略替代方案。为削减成本,该零售商致力于降低门店工资、营销、企业开销及第三方技术支出。
RapidRatings 专门评估企业的近期与中期财务健康。财务健康评级低于 40 被视为至少“高风险”,核心健康评分低于 40 则被视为至少“状况不佳”。
“Bed Bath & Beyond 的 39 分,几乎与最初破产时的 Bed Bath & Beyond 评级相同。”Gellert 说,“这并不意味着它会破产,但确实表明它并未比那时好多少。”
一系列财务疲弱的企业,给新 Bed Bath & Beyond 的未来之路带来了挑战。Gellert 指出,其他采取类似收购策略的公司并未证明成功。“从历史上看,包含较弱公司的零售整合策略表现并不特别好。许多在零售收购中表现不佳的公司看起来都像这样——Hudson's Bay、Toys R Us、Sears、Kmart……没有哪家公司的财务状况能让这成为成功。你把那些绝望但某种程度上互补的企业放在一起,执行和战略愿景的责任就会过度沉重。我不知道这些公司中是否有哪家有这两方面的历史。”
“位置、位置、位置”
不过,收购也有一个好处——房地产。作为收购 The Container Store 交易的一部分,Bed Bath & Beyond 正通过与该零售商开设联名门店来扩大实体存在。该概念于今年春天在 The Container Store 的家乡得克萨斯州首次亮相,最终将推广到该零售商约 100 家门店的整个网络。
“这些门店的位置很好。”Telsey Advisory Group 的董事总经理兼高级研究分析师 Cristina Fernández 表示,“他们拥有良好的房地产且位置宽敞,这是一个积极因素。”该零售商的店铺位于理想地段,如弗吉尼亚州阿灵顿和华盛顿州贝尔维尤,为 Bed Bath & Beyond 重新立足实体零售创造了重要价值。
“就实体零售而言——我们知道它不会消失——位置、位置、位置一直是最重要的。”宾夕法尼亚大学沃顿商学院营销学教授 Barbara Kahn 说。
收购还带来了一批新领导者,以支持 Bed Bath & Beyond 的转型努力。Sullivan 曾是 Kirkland's 的 CEO,在宣布收购 The Brand House Collective 时,她成为 Bed Bath & Beyond 新成立的 Beyond Retail Group 部门的首席执行官。4 月,她被任命为母公司总裁,负责监督公司战略的三大支柱。她的工作是“确保生态系统为消费者共存。无论我们是在你家安装橱柜,还是在 Bed Bath & Beyond 卖东西给你,或是在 BuyBuy Baby 做婴儿登记,我们出现在客户面前的方式都有一条一致性的红线。”Sullivan 说。
自 2019 年起担任 Lumber Liquidator 母公司 F9 Brands CEO 的 Jason Delves,被任命为 Beyond Home Services 支柱的首席执行官。而前 Container Store 首席财务官 Brian LaRose 则成为整个组织的首席财务官。
Bed Bath & Beyond 转型的成功,取决于高管们能否将各种收购整合在同一屋檐下,同时执行公司的新愿景。“这一切都将归结于新领导层能否实现这一目标。”RapidRatings 的 Gellert 说,“但那是大量的活动、大量的房地产、大量的员工、大量的历史需要处理。”
时机不佳
Bed Bath & Beyond 的复出尝试正值该行业动荡时期。疲弱的住房市场和低迷的消费者情绪,导致家居行业销售下滑。“家居行业下滑绝对是一个挑战。每个人都在争夺消费者的钱。”Fernández 说。根据美国商务部的月度零售销售数据,家居用品零售业经历了定期的同比下滑。关税政策也专门针对该行业,给家居零售商带来更多问题。
但 Bed Bath & Beyond 超越传统零售的战略,可能解锁一个潜在的新客户群——承包商和开发商——使其成为 B2B 公司而不仅仅是 B2C,Kearney 的高级合伙人兼美洲零售负责人 Michael Brown 表示。瞄准非传统客户是其他与住房市场相关的零售商在消费者不确定性持续的情况下,近几个月能够受益的做法。家居装修零售商 Home Depot 和 Lowe's 已投资加强其面向专业客户群体的服务,而可自由支配的 DIY 支出仍面临压力。
“[Bed Bath & Beyond] 的战略说,‘我们不会试图重塑过去……我们将远不止于此。我们将贯穿价值链,我们将互联互通。这将使我们有机会与众不同。’”Brown 说,“在市场中与众不同,同时也能在不同时间、因不同原因触达不同消费者。”
前进之路
行业问题只是 Bed Bath & Beyond 内部诸多挑战的背景。公司需要与供应商建立新关系,以确保门店拥有正确的库存和品类,Fernández 表示。但即使门店库存充足,公司仍需吸引顾客进店。当 Bed Bath & Beyond 在 2023 年破产后关闭门店时,消费者找到了其他购物场所。
“消费者会看很多其他商店。”Fernández 说,“他们已经知道如何购买这些品类,并不觉得市场上存在巨大空白。”
公司的营销方式也将决定其复出的成功程度。Bed Bath & Beyond 不仅要赢回老客户,还必须教育这些客户如何与其购物,同时不疏远其收购的其他企业的现有客户。Kirkland's 的目标是“装饰者”,帮助客户找到“家居的最后点缀”,Sullivan 说。而 The Container Store 的客户每次到店消费往往更多,但购物频率较低。Bed Bath & Beyond 则连接客户与家居必需品,Sullivan 说。
“我认为今天存在独特的客户档案,我们正在将其融合。”她说,“我们的信念是,我们可以基于‘一切家居’来增长这个客户档案。”
公司正依靠与 Bilt(一家租房者奖励提供商)的合作,为在其各品牌间购物的客户打造更具凝聚力的忠诚度计划。在后端,该合作提供了一个基于 AI 的客户购买预测模型,Sullivan 说。“如果客户进行了‘这种’购买,很可能意味着她的生活中正在发生‘这件事’,而她接下来会考虑‘那件事’。”Sullivan 说。
尽管零售仍是 Bed Bath & Beyond 故事的关键部分——它是客户进入其生态系统的“前门”——但家居服务和家居运营系统支柱将是公司未来的真正“解锁点”,Sullivan 说。围绕客户家居需求创建生态系统,将帮助公司变得更强大,Brown 说。“我们开始看到的是对人们家居生命周期的端到端拥有——他们如何获得、如何装饰、如何享受。”他说。这可能带来一个更成功的 Bed Bath & Beyond 迭代——如果公司能做好。现在,关键在于执行。
