
购物中心如何做到“常青”?
美国购物中心并非全部衰亡,部分B级商场正被重新定义为“常青”资产。WPG首席执行官Chris Conlon提出具体标准,Green Street与Northmarq等机构专家亦分享见解,但亦有质疑声音认为传统商场模式已难以为继。
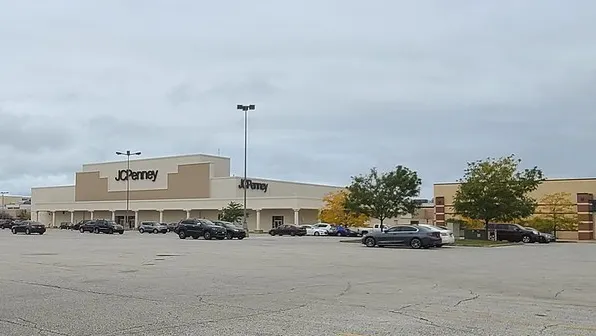
毫无疑问,购物中心的黄金时代——那种以百货商店为核心、在20世纪繁荣数十年的封闭式大型商场——已经结束。
但美国购物中心是否已死?还是说,它们可以“常青”?
“多年来,随着封闭式购物中心不断演变,事实证明,A级购物中心表现极佳,而C级和D级购物中心正加速走向消亡。”WPG(前身为Washington Prime Group)首席执行官Chris Conlon表示,“我们谈论的是B级购物中心,而且是那些可以被识别为不会沦为C级或D级的B级购物中心。换言之,它们或许仍有存在的理由。”
“随着封闭式购物中心的演变,事实证明,A级购物中心表现极佳,而C级和D级购物中心正加速走向消亡。我们谈论的是B级购物中心……它们或许仍有存在的理由。”
——Chris Conlon,WPG首席执行官(前Washington Prime Group)
这正是“常青购物中心”概念背后的理念,这一概念超出了Green Street多年前制定的行业公认的A至D评级体系。据Green Street咨询服务副总裁Jake Bracken称,“常青”和“非核心”等术语在评级基础上进行了某种程度的引申,以描述灰色地带。他通过视频会议表示,这些术语尚未固化为专业用语,也未普遍用于Green Street的研究中。
“常青购物中心通常被视为在其市场环境中稳定或表现良好的商场,而非核心购物中心则是那些陷入困境、可能走向止赎或改造的商场。”Bracken指出,A级或B级购物中心都可能属于常青类型。
评判标准
Conlon用“常青”来描述那些无需大幅演变即可存续的购物中心,在他看来,这些严格属于B级商场。事实上,他认为,在常青购物中心投入过多资金是愚蠢的,因为翻新并不会带来更多客流或销售。除了保持内部和停车场清洁安全、暖通空调系统正常运转外,这些中心的效益恰恰来自“不去打扰”。
“有时我们的购物中心感觉像一台时光机,因为它们没有获得A级商场那样的投资,也不会像A级商场那样从投资中受益,因为它维持现状就很好。”Conlon在视频会议中说,“其净营业收入是可持续且持久的。”
“有时我们的购物中心感觉像一台时光机。”
——Chris Conlon,WPG首席执行官
“常青”一词是“幸存者”的替代说法,Conlon认为后者过于消极。他有一套明确的常青购物中心标准:
- 它是当地最好的商场,或是唯一的选择;
- 它位于二三线城市,而非大城市;
- 每平方英尺销售额不超过700美元,但销售稳定,有时甚至增长,尽管客流量相对于2019年(疫情前)总体持平;
- 租户的租金与销售比率为12%或更低,意味着这些零售商都在盈利且健康;
- 整体出租率在90%至95%之间,永久出租率(一年以上租约)在80%至85%之间;
- 租金和净营业收入的增长趋势为1%至3%;
- 拥有稳定的主力店,包括几乎任何一家Dillard's、健康的J.C. Penney或不在关闭名单上的Macy's。
这最终是一种销售说辞。WPG由私募股权公司SVP Global自2021年破产重组后持有,目前正在出售其全部资产,其中包括Conlon所称的常青购物中心组合,以及另一个高端露天中心组合。该公司此前已剥离其非核心购物中心,但拒绝透露已售出多少物业,以及还有多少在市场上。
“购物中心往往分为两类——要么正在消亡,要么充满活力地繁荣发展。但两者之间有一块中间地带,我称之为B+级商场。”
——Bryn Feller,Northmarq董事总经理兼高级副总裁
对于业内其他人来说,“常青”一词并不那么具体。
“在我看来,购物中心往往分为两类——要么正在消亡,要么充满活力地持续发展。”商业房地产公司Northmarq的董事总经理兼高级副总裁Bryn Feller表示,“但两者之间有一块中间地带,我称之为B+级商场。它们不是Oakbrook或Bal Harbour那样的顶级中心,但也没有消亡。它们拥有足够的临界规模,可能保持吸引力十年或更久。这就是人们所说的‘常青’。”
兴趣重燃
中等水平购物中心具有生命力的观点,也得到近期B级商场获得关注和投资的佐证。就在今年,Dillard's在德克萨斯州东部收购了一家购物中心的股份,沃尔玛收购了匹兹堡的一家购物中心,Simon Property Group表示将开始整修其部分B级商场以寻求增长。Conlon称,过去Simon首席执行官David Simon很少甚至从未谈论过该REIT投资组合中的B级商场。
“随着疫情后零售业的强劲复苏,我们看到其中一些购物中心重新焕发生机。”
——Jake Bracken,Green Street咨询服务副总裁
“有趣的是,David开始谈论他的B级商场,承认他拥有这些资产,并愿意投资。”Conlon说,“这意味着他明白这些商场的衰退已经趋平,现在有了一些增长,且具备投资价值。‘我应该投入资金,应该给予更多关注。这些商场将长期存在。’”
这种重新审视是零售业疫情后反弹的一部分,但据Green Street的Bracken称,购物中心的前景各不相同。
“每个购物中心都非常不同,且与社区紧密相连,一个特定市场中的特定商场在另一个市场可能行不通。”他说,“常青分析的核心在于——有些商场过去几年可能一直在挣扎,其长期前景存疑。但随着疫情后零售业的强劲复苏,我们看到其中一些商场重新焕发生机。”
前景展望
然而,“永远”或许未必。分析师称,看似常青的购物中心其实相当脆弱。
“常青购物中心的真正考验是,当J.C. Penney等传统主力店——以及最终的Macy's——撤离时会发生什么。”Feller说,“没有现成的百货商店等着接手那些空间。所以问题变成:它们能否吸引新型主力店?也许是Dick's House of Sport,也许是杂货店,或其他体验式概念?如果能,它们就能保持常青地位。如果不能,就很难维持。”
零售开发公司SiteWorks总裁Nick Egelanian则更为悲观。
“我相信常青购物中心的想法吗?不。除非逐一评估每处物业,确定其最高最佳用途,然后投入资金。”
——Nick Egelanian,SiteWorks总裁
“我相信常青购物中心的想法吗?不。除非逐一评估每处物业,确定其最高最佳用途,然后投入资金实现。”他在电话中说,“商场模式本身确实不再奏效。但这并不意味着一些物业不会勉强维持。”
即便如此,如果新开发项目进入当地,这些商场也可能轻易被摧毁,他说。
“当有人出现并做得更好时,苹果和丝芙兰等品牌会搬走,因为它们不想和一堆糟糕的商店混在一起。”他说,“所以要么有人买下它并使其成为主导商场——无人能撼动——要么最终被其他人取代。商场不会在平庸中永远生存,除非是在平庸的市场。”
